黄金的回调似乎已趋成熟,通胀、利率及持仓压力在经历六个月的去风险后逐渐纾缓。
能源市场的调整正降低美国与伊朗冲突可能引发的最坏情况通胀风险,从而减轻极端货币紧缩的压力。
金价在4,000美元附近展现出明显的支撑力度,这也进一步凸显了亚洲地区在黄金价格发现机制中日益增强的核心作用。
中国对杠杆式零售交易的限制可能会抑制投机性活动,并提高黄金需求的质量。
5%至10%的策略性配置可以在不显著改变平衡投资组合的情况下,增强投资组合的韧性、多元化和财富保值能力。
概述
今年以来黄金一直受通胀及利率担忧的
压力。
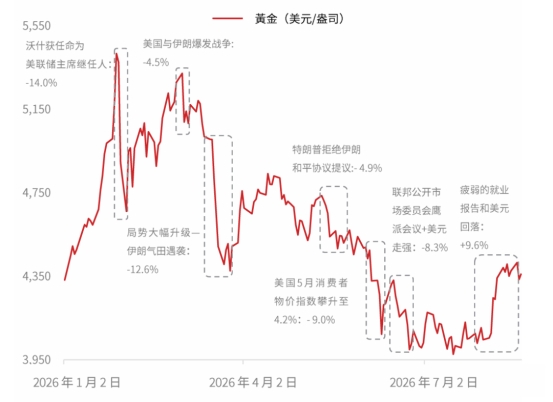
随着通胀及利率风险加剧,黄金面临持续的压力。首次大幅抛售发生在1月,当时沃什被视为鲍威尔担任美联储主席的继任者,促使市场定价更鹰派的货币政策。随后,美国与伊朗的冲突推高了能源价格,加深了通胀忧虑,并强化了美联储鹰派的叙事。在此背景下,过去六个月黄金价格一直呈下跌趋势。
然而,这次调整已趋成熟。
随着抛售背后的压力逐渐减轻,黄金可能正迎来转机。首先,能源市场的适应能力有助于遏制通胀带来的宏观风险。其次,在每盎司4,000美元左右的水平,黄金需求正转趋强劲,尤其来自亚洲投资者。第三,中国对杠杆式零售黄金交易的限制,有助遏止部分该资产类别的投机活动。最后,长端政府债券收益率飙升,表明黄金作为货币贬值对冲工具的潜力或将重现。
黄金作为投资组合风险工具的策略性作用依然不变。
从长远来看,无论下一个价格催化剂是什么,黄金仍具有策略性重要性。从投资组合构建的角度来看,其价值来自于分散风险、流动性及财富保值。因此,投资者应将目前价格疲弱为重建或维持策略性黄金配置的机会,而非试图就地缘政治和利率前景的每一次变化进行交易。
图1:黄金今年至今的价格表现摘要
数据源:彭博、星展银行
黄金最坏时期已过的原因
有四个原因显示黄金的去风险化的最坏时期可能已过去:
i)通胀风险正变得更易于管理;ii)亚洲需求在每盎司4,000美元水平为黄金提供支持;iii)中国对杠杆式零售黄金交易的限制有助于遏制投机性需求;以及iv)长端期政府债券收益率上升,反映市场对财政可持续性的担忧重新浮现,这对黄金有利。
i)全球在管理战争引发的通胀风险方面正变得更为有效。
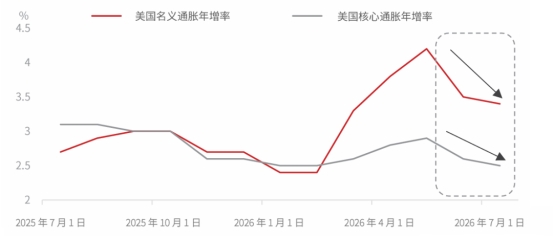
全球能源市场仍然对中东局势发展敏感,但随着供应链的适应,美国与伊朗冲突的影响正变得不那么明显。运输路线调整和基础设施适应正帮助缓解一些供应中断:例如,沙特阿拉伯和阿联酋正通过绕过霍尔木兹海峡的管道输送部分出口。买家也在分散供货商并调整炼油厂运营。战略和商业库存,加上需求破坏和替代,提供了第二重缓冲。最后,外交和运营调整已显著降低了美国与伊朗冲突带来最坏结果的可能性。因此,美国6月和7月的整体及核心通胀均有所放缓,使市场没有那么多理由预期极端的货币紧缩反应。这反过来减轻了黄金受利率驱动的去风险化强度。
图2:美国通胀率在5月达到高峰后有所缓解
数据源:彭博、星展银行
ii)每盎司4,000美元正成为亚洲重要的需求区间。
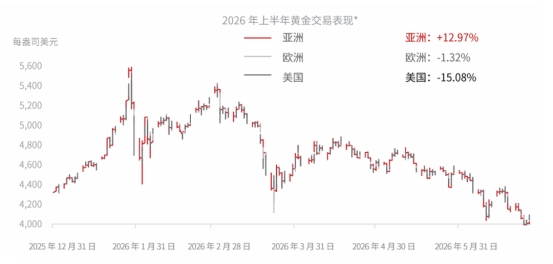
金价在4,000美元附近吸引买盘,尤其受到亚洲投资者的青睐。交易数据分析显示,黄金今年以来大部分波动都与亚洲和美国的交易时段相关;许多回调发生在美国交易时段,而反弹则往往在亚洲交易时段。这支持了亚洲买家普遍对价格更敏感,且在大幅修正后往往更为活跃的假设,为贵金属提供了重要的价格支撑。此外,这也凸显亚洲投资者在黄金价格发现与趋势中日益重要的角色。
图3:亚洲一直是黄金价格的主要支撑来源
数据源:彭博、星展银行
数据截至6月26日,基于现货黄金(XAU)价格,并采用20分钟级数据。
交易时段以纽约时间为准;UTC对应时段为:亚洲22:00–07:00,欧洲07:00–12:00,美国12:00–21:00
iii)中国的监管新规可能会改善
黄金需求质量。
中国各银行已暂停或大幅提高与上海黄金交易所挂钩的个别贵金属交易的保证金要求。这降低了散户杠杆,降低了反复因保证金过高而被迫平仓的风险。虽然散户杠杆资本的撤出并不会自动创造新的黄金需求,但它确实减少了市场波动性。展望未来,黄金可能将在实物购买、央行需求和长期投资组合配置的更纯粹组合下进行交易。
iv)财政可持续性和债务担忧的重燃
有利黄金表现。
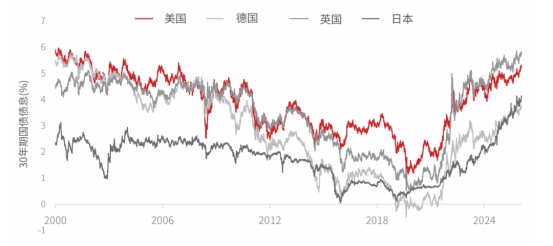
主要经济体的长期国债收益率均创下数十年来的新高。美国30年期国债收益率近期突破5.34%,为2007年以来的最高水平。德国、英国和日本30年期国债收益率也同样升至多年高点。这显示投资对财政可持续性的担忧,特别是赤字支出和公共债务上升的担忧正重新浮现;这反过来可能会重新唤起黄金作为货币贬值避险工具的论述。
图4:全球30年期国债收益率呈现上扬
数据源:彭博、星展银行
技术指针显示去风险化趋势正在减弱。
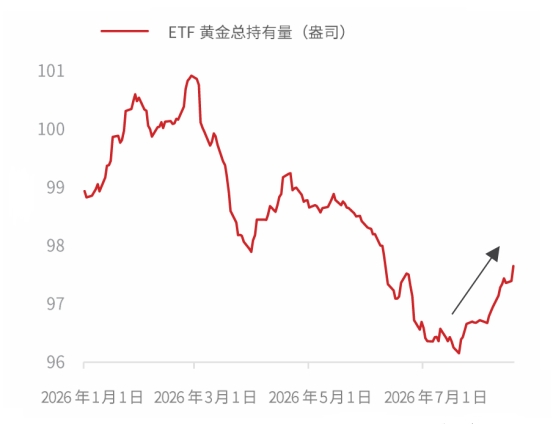
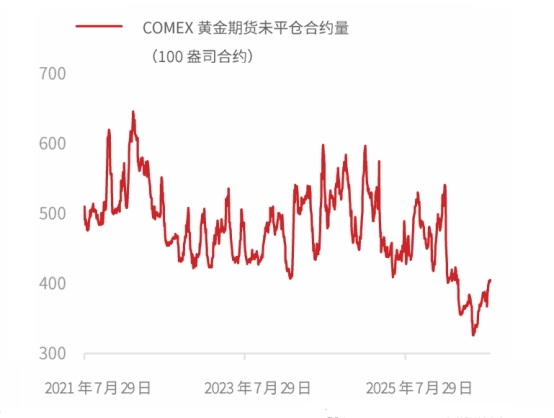
虽然没有单一指标能够完全证实去风险化趋势即将结束,但多项数据共同支持这一观点。除了金价持续收于每盎司4,000美元上方外,黄金ETF资金流出趋于稳定,纽约商品交易所COMEX未平仓合约减少且金价未出现进一步大幅下跌,以及CFTC数据显示投机性仓位有所减少。这些指标共同支持了直觉判断:被迫出售者基本上已退出市场,而边际买家正在重新获得影响力。
图5:黄金ETF持有量正在回升
数据源:彭博、星展银行
图6:COMEX黄金期货未平仓合约量远低于五年均值
数据源:彭博、星展银行
请输入验证码